workin. Marktbericht: Büromarkt Hamburg, Q3 2026
Stand: Oktober 2026
Von Jan von Urff · veröffentlicht am 08.10.2026
Der Hamburger Büromarkt bleibt in den ersten neun Monaten 2026 verhalten. Der Flächenumsatz liegt spürbar unter Vorjahresniveau, der Leerstand steigt weiter an, und die Spitzenmiete hat sich auf hohem Niveau stabilisiert.
Kernaussage
Der Hamburger Büromarkt bleibt in den ersten neun Monaten 2026 verhalten. Der Flächenumsatz liegt spürbar unter Vorjahresniveau, der Leerstand steigt weiter an, und die Spitzenmiete hat sich auf hohem Niveau stabilisiert. Unternehmen entscheiden vorsichtiger, prüfen Flächenstrategien länger und verlängern häufiger bestehende Verträge, statt umzuziehen. Qualität schlägt Fläche: Nachfrage konzentriert sich auf kleinere, hochwertige Flächen in guten Lagen.
Flächenumsatz
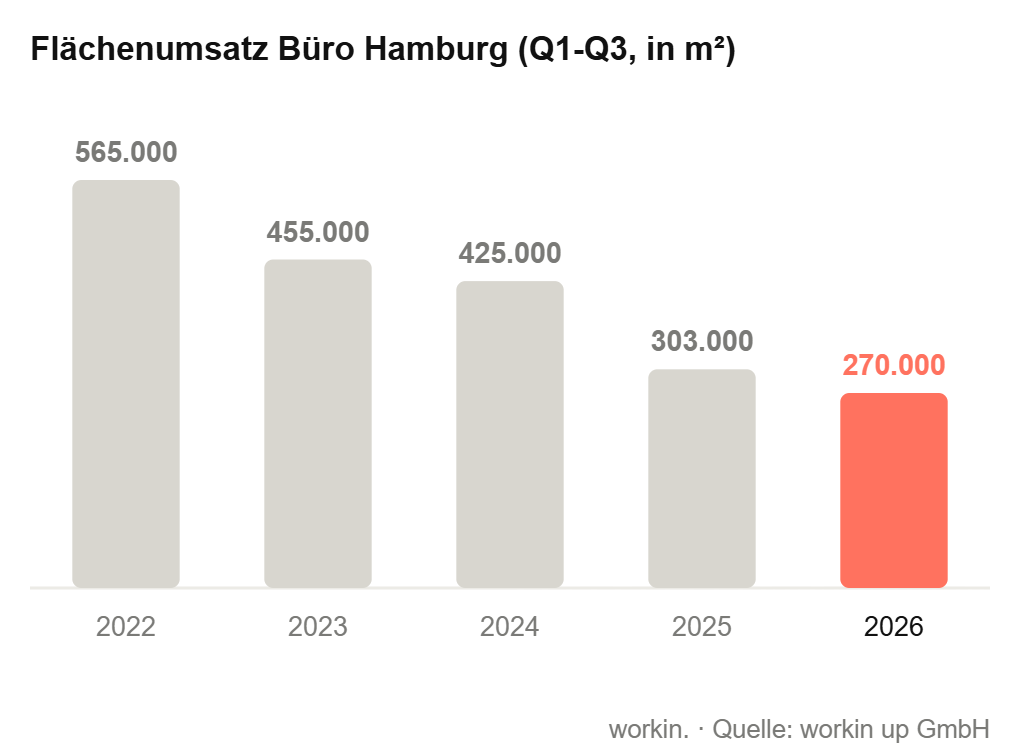
- Von Januar bis September 2026 wurden rund 270.000 m² Bürofläche umgesetzt.
- Das entspricht einem Rückgang von etwa 9 % gegenüber dem Vorjahreszeitraum.
- Im Vergleich zum langjährigen Durchschnitt liegt der Umsatz deutlich darunter: Die Lücke zum 10-Jahres-Mittel beträgt rund ein Viertel.
- Getragen wird der Markt fast ausschließlich von kleinteiligen Abschlüssen: Der Großteil des Umsatzes entfällt auf Verträge bis 3.000 m², großvolumige Anmietungen über 10.000 m² blieben im 3. Quartal aus.
- Für das Gesamtjahr 2026 rechnen wir mit einem Flächenumsatz auf bis leicht unter Vorjahresniveau, voraussichtlich zwischen 360.000 und 400.000 m².
Leerstand
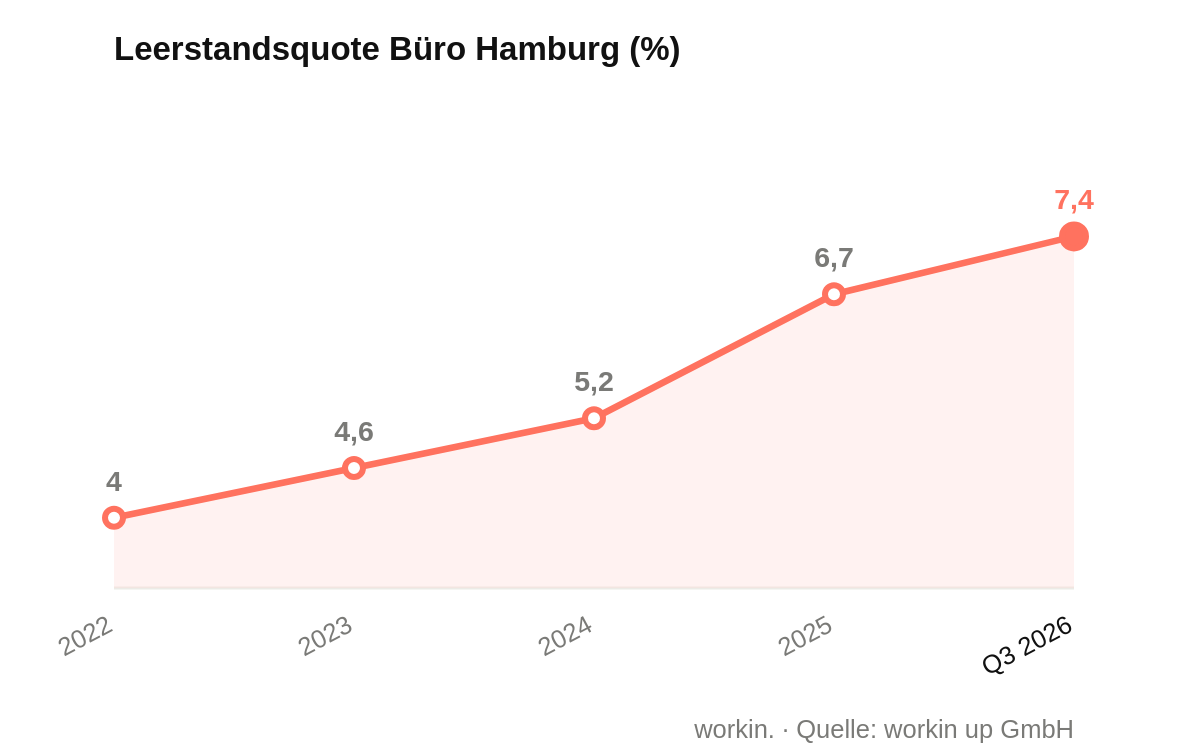
- Die Leerstandsquote ist zum Ende des 3. Quartals auf 7,4 % gestiegen, nach 7,2 % zur Jahresmitte.
- Im Jahresvergleich hat sich der Leerstand um mehr als einen Prozentpunkt erhöht.
- Kurzfristig verfügbar sind rund 1,06 Mio. m² Bürofläche.
- Auffällig: Der Anteil moderner, zeitgemäß ausgestatteter Flächen am Leerstand bleibt gering. Viele leerstehende Objekte entsprechen nicht mehr den heutigen Nutzeranforderungen.
- Die Pipeline bleibt gut gefüllt: Für 2026/2027 sind rund 190.000–440.000 m² im Bau beziehungsweise in Planung, bei einer Vorvermietungsquote von rund zwei Dritteln der kurzfristig verfügbaren Flächen.
Mieten
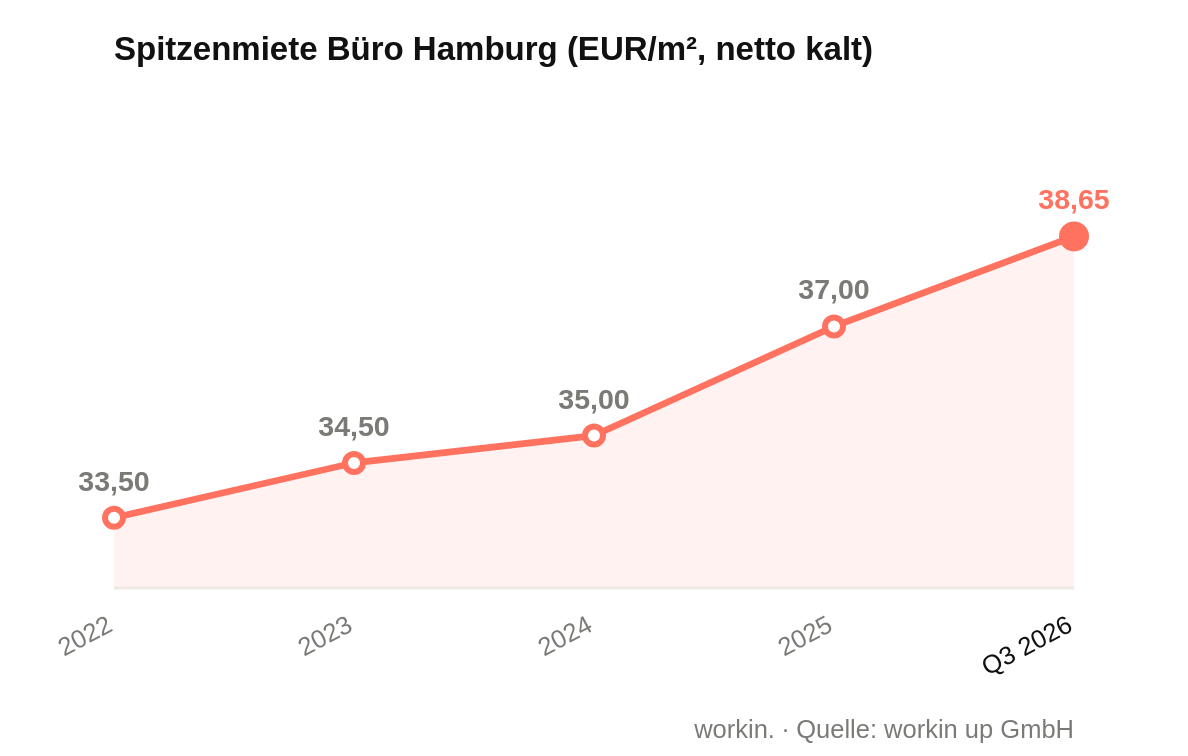
- Die Spitzenmiete liegt im Schnitt der aktuellen Marktberichte bei 38,65 EUR/m² im Monat, nettokalt (Spanne 37,00–41,00 EUR/m²), ein Plus von rund 4–14 % gegenüber dem Vorjahr, je nach Erhebung. Gegenüber dem Vorquartal zeigt sich Stabilität.
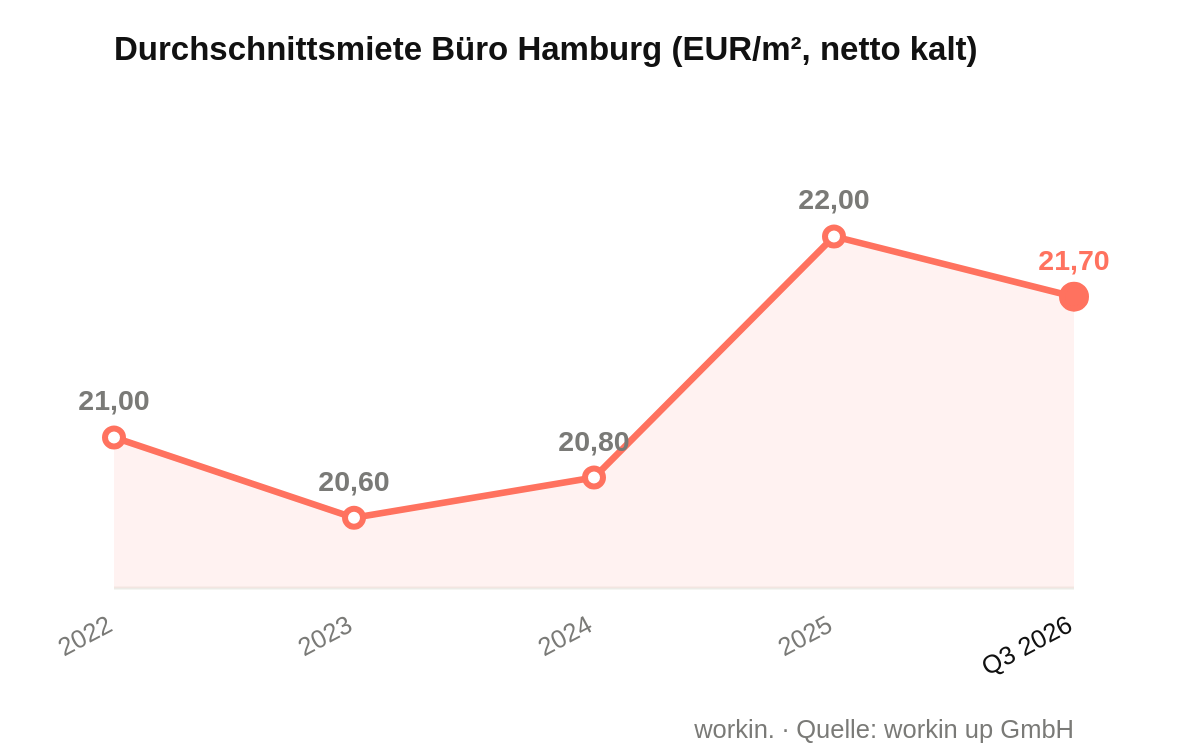
- Die Durchschnittsmiete liegt im Schnitt bei 21,70 EUR/m², leicht unter dem Vorquartalswert, aber nahezu stabil im Jahresvergleich.
- Die Schere zwischen Spitzen- und Durchschnittsmiete bleibt deutlich: Für Top-Objekte in besten Lagen sind Nutzer weiterhin bereit, höhere Mieten zu zahlen, während der breite Markt moderater bleibt.
- Rund 40 Euro pro Quadratmeter markieren für die meisten Nutzer eine psychologische Schmerzgrenze bei Neubauflächen.
Was das für Mieter heißt
- Verhandlungsspielraum besteht vor allem im Bestand, insbesondere bei älteren, weniger modernen Flächen abseits der Top-Lagen.
- Hochwertige, zusammenhängende Flächen in der Innenstadt sind weiterhin knapp. Wer zentrale Lage und hohe Qualität sucht, muss mit begrenztem Angebot und entsprechend hohen Mieten rechnen.
- Viele Unternehmen entscheiden sich aktuell für Vertragsverlängerungen statt Umzug. Das verschafft Zeit, verzögert aber auch strukturelle Anpassungen der Flächenstrategie.
- Mieter sollten frühzeitig planen: Entscheidungsprozesse dauern länger, Flächenangebote mit guter Gebäudequalität werden zunehmend selektiver vergeben.
- Die Kompromissfrage bleibt zentral: Budget, Qualität oder Lage: Alle drei gleichzeitig zu bekommen, wird schwieriger.
Ausblick
- Für das Gesamtjahr 2026 erwarten wir einen Flächenumsatz, der das Vorjahresniveau nicht ganz erreicht, mit Potenzial für eine leichte Belebung im Schlussquartal durch mehrere konkrete Großgesuche im Markt.
- Die Spitzenmiete dürfte bis Jahresende stabil bleiben bis leicht steigen, getragen von anhaltend hoher Nachfrage nach Premiumflächen bei gleichzeitig knappem Angebot.
- Der Leerstand wird kurzfristig weiter leicht zunehmen, da die Fertigstellungspipeline über das aktuelle Vermietungsniveau hinausgeht.
- Strukturell bleibt die Polarisierung des Marktes bestehen: Moderne, zertifizierte Flächen in guten Lagen bleiben gefragt, ältere Bestandsflächen geraten zunehmend unter Druck, mit wachsendem Bedarf an Repositionierung oder alternativen Nutzungskonzepten.
Quellen
- Quelle: workin up GmbH